Co to jest ubezpieczenie turystyczne obejmujące ratownictwo?
Ubezpieczenie kosztów ratownictwa, oznaczane skrótem KR, pokrywa wydatki związane z akcją poszukiwawczą i ratunkową za granicą. Może obejmować między innymi pracę ratowników, użycie helikoptera, łodzi, skutera śnieżnego lub innego specjalistycznego sprzętu. W Polsce pomoc GOPR i TOPR jest finansowana ze środków publicznych, ale w wielu innych krajach rachunek za ratownictwo otrzymuje poszkodowany. Karta EKUZ takich kosztów nie pokrywa.
Co to jest ubezpieczenie kosztów ratownictwa?
KR to element ubezpieczenia turystycznego chroniący przed kosztami profesjonalnej akcji ratunkowej lub poszukiwawczej. Ochrona może zadziałać po wypadku w górach, na wodzie, w jaskini albo w innym trudno dostępnym miejscu. Jej zakres zależy od polisy, limitu odpowiedzialności i wyłączeń zapisanych w OWU.
Nie należy utożsamiać KR z ubezpieczeniem kosztów leczenia, czyli KL. KL dotyczy między innymi wizyty lekarskiej, hospitalizacji i leczenia, a KR – dotarcia do poszkodowanego, jego odnalezienia oraz ewakuacji z miejsca zdarzenia. W praktyce oba zakresy mogą być potrzebne podczas jednego wypadku.
W Polsce ratownictwo górskie realizowane przez GOPR i TOPR nie jest obciążane bezpośrednio osobą poszkodowaną. Za granicą zasady są inne. W wielu państwach akcja ratunkowa, zwłaszcza z wykorzystaniem śmigłowca, jest odpłatna. Koszt zależy od kraju, miejsca zdarzenia, liczby zaangażowanych osób, czasu trwania akcji i użytego sprzętu. Godzina pracy śmigłowca może kosztować kilka tysięcy euro, a cała akcja w trudnym terenie może sięgnąć kilkunastu lub kilkudziesięciu tysięcy euro.
Dlaczego EKUZ nie wystarcza?
Europejska Karta Ubezpieczenia Zdrowotnego daje dostęp do niezbędnych świadczeń w publicznym systemie opieki zdrowotnej państw UE i EFTA, na zasadach obowiązujących w danym kraju. Nie jest jednak pełnym ubezpieczeniem turystycznym. EKUZ nie pokrywa kosztów poszukiwania, ratownictwa górskiego ani transportu medycznego do Polski. Nie obejmuje też leczenia w prywatnych placówkach, które nie działają w publicznym systemie.
| Zakres usług | EKUZ | Ubezpieczenie prywatne z KR i KL |
|---|---|---|
| Ratownictwo i akcja poszukiwawcza | Nie | Tak, jeśli zakres i limit polisy to obejmują |
| Transport medyczny | Zwykle nie obejmuje transportu do Polski | Może obejmować transport zgodnie z OWU |
| Leczenie w placówkach publicznych | Tak, na zasadach danego kraju | Tak, zgodnie z zakresem KL |
| Leczenie w placówkach prywatnych | Nie | Może obejmować, jeśli przewiduje to polisa |
Przewiń tabelę w bok →
Dlatego EKUZ i prywatna polisa mogą się uzupełniać. Karta pomaga korzystać z publicznej opieki zdrowotnej, natomiast ubezpieczenie turystyczne może przejąć koszty ratownictwa, transportu, leczenia prywatnego i powrotu do kraju. Przed wyjazdem trzeba sprawdzić aktualne zasady obowiązujące w państwie docelowym, ponieważ udział pacjenta w kosztach leczenia publicznego także może występować.
Co konkretnie obejmuje KR?
Szczegółowy zakres zależy od definicji zawartych w OWU. Najczęściej ubezpieczenie kosztów ratownictwa może obejmować:
- Akcję poszukiwawczą – lokalizowanie turysty, który zaginął w górach, na wodzie lub w innym trudno dostępnym terenie.
- Pracę ratowników – działania wyspecjalizowanych służb górskich, wodnych albo innych jednostek ratowniczych.
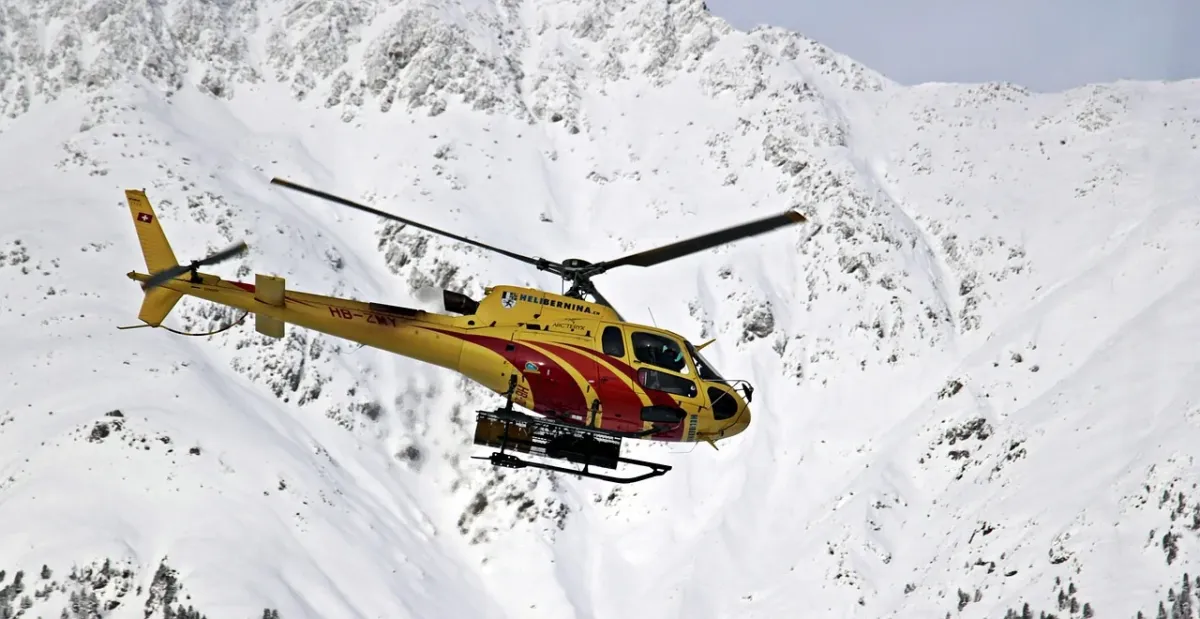
- Helikopter ratunkowy – ewakuację z miejsca wypadku, gdy dojazd lub dojście zespołu naziemnego jest niemożliwe albo zbyt wolne.
- Specjalistyczny sprzęt – między innymi łódź, skuter śnieżny, skuter wodny, wyciągarkę lub sprzęt używany do transportu poszkodowanego.
- Transport z miejsca zdarzenia – przewiezienie turysty do punktu, w którym może otrzymać dalszą pomoc medyczną, o ile przewiduje to zakres polisy.
Granica między ratownictwem a leczeniem nie zawsze jest oczywista. Na przykład ewakuacja narciarza ze stoku może należeć do KR, a badania i hospitalizacja po dotarciu do szpitala do KL. Właśnie dlatego warto sprawdzić, czy oba zakresy są objęte jedną polisą oraz czy mają osobne limity.
Kiedy standardowe ubezpieczenie to za mało?
Podstawowa polisa często obejmuje typowy wypoczynek i rekreacyjne aktywności, ale nie każdą formę sportu. Ubezpieczyciel może uznać, że wypadek powstał podczas aktywności wyłączonej z ochrony. W takiej sytuacji nawet samo posiadanie KR nie musi wystarczyć do uzyskania zwrotu kosztów.
Rozszerzenie o sporty wysokiego ryzyka może być potrzebne przy aktywnościach takich jak:
- wspinaczka, zwłaszcza poza wyznaczonymi drogami lub na większych wysokościach,
- nurkowanie, szczególnie na głębokości wskazanej jako wyłączona w podstawowej polisie,
- freeride i jazda na nartach lub snowboardzie poza wyznaczonymi trasami,
- trekking wysokogórski, alpinizm i wyprawy w trudno dostępny teren,
- sporty motorowe oraz aktywności uprawiane zawodowo lub wyczynowo.
Przed zakupem sprawdź nie tylko nazwę dodatku, lecz także definicję danej dyscypliny, limit KR, zakres terytorialny i wyłączenia dotyczące alkoholu, braku wymaganych uprawnień czy złamania lokalnych przepisów. Znaczenie ma również plan podróży, poziom trudności trasy i stan zdrowia.
KR nie zastępuje całej polisy turystycznej, ale uzupełnia ją o ochronę przed rachunkiem za akcję ratunkową. Przy wyjeździe zagranicznym, szczególnie w góry lub nad wodę, rozsądne połączenie KR, KL i właściwego rozszerzenia sportowego daje szerszą ochronę niż sama karta EKUZ.
O autorze
Lecebochce to blog dla wszystkich, którzy lubią podróżować. Podpowiadamy, dokąd pojechać na wakacje, jak przygotować się do lotu i co warto wiedzieć o lotniskach. Opisujemy lokalne przepisy i zwyczaje, kuchnię w podróży i najlepsze pamiątki. Odpowiadamy też na praktyczne pytania o dokumenty, bagaż i bezpieczeństwo, żeby wyjazd przebiegł bez niespodzianek.
Wszystkie wpisy autora